적금을 5년 가까이 부었는데 막상 만기에 얼마가 손에 들어오는지 정확히 모르는 사람이 많다. 월 납입액은 알아도 정부기여금과 이자가 어떻게 더해지는지는 헷갈리기 쉽다.
청년도약계좌 만기 수령액 계산의 핵심은 월 최대 70만 원씩 60개월 납입하면 원금이 최대 4,200만 원이라는 점이다. 여기에 정부기여금과 이자가 붙고, 이자에는 세금이 없다.
이 글은 갈아타기가 아니라 만기까지 그대로 유지하는 경우를 기준으로 수령액의 구성, 소득별 기여금, 계산기 사용 순서, 만기 전에 점검할 조건을 차례로 알려 준다.
바쁘신 분들은 두 번째 소제목의 수령액 구성 4가지와 다섯 번째 소제목의 자가진단 순서만 먼저 확인해 보길 바란다.
- 만기 수령액은 원금+기여금+이자의 합
- 월 최대 70만 원 × 60개월 = 원금 4,200만 원
- 이자소득세 15.4% 전액 면제(비과세)
- 기여금은 1년 주기 소득 심사로 조정 가능
- 중도 해지 시 기여금이 일부만 지급될 수 있음
청년도약계좌 만기 수령액 계산 한눈에 보기
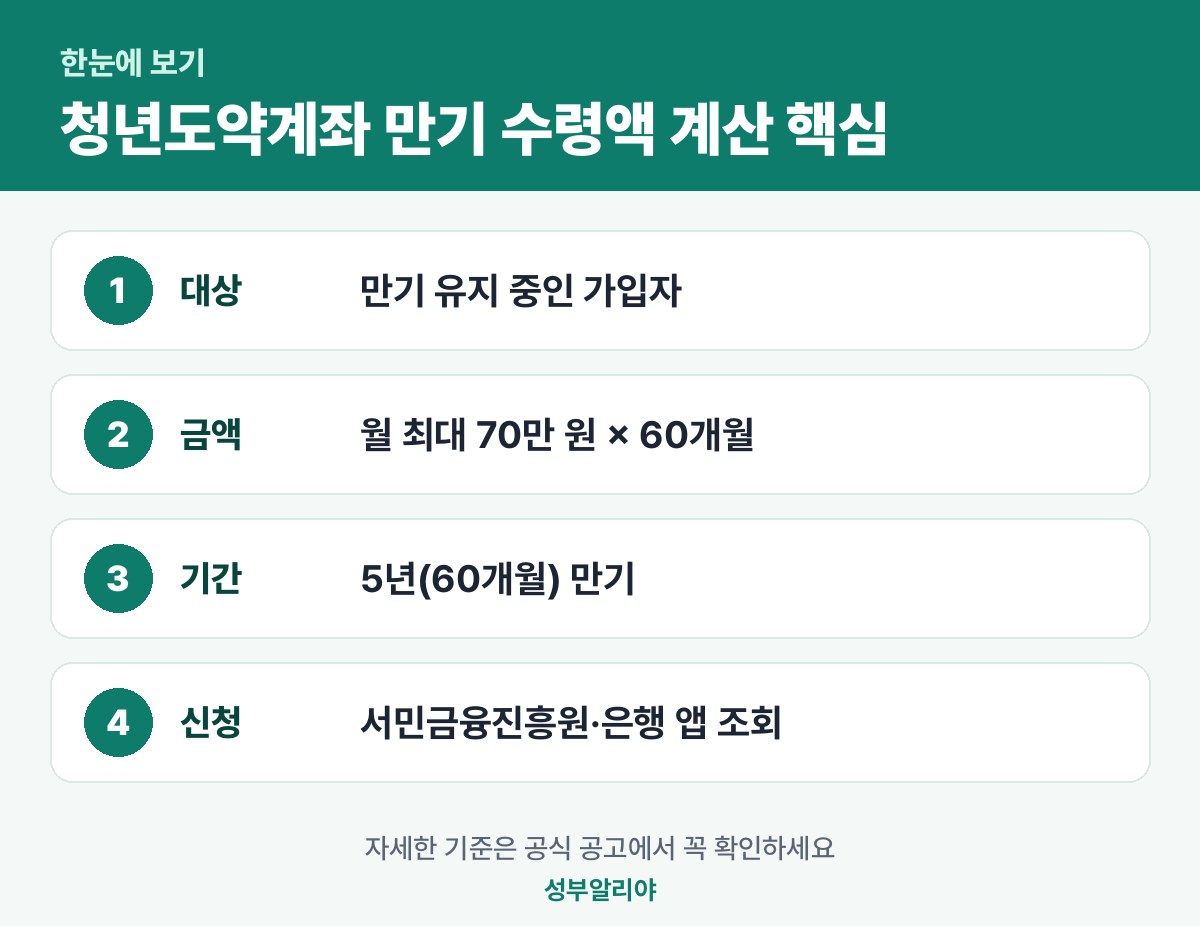
2026-10-22 기준으로 확인한 내용이다. 청년도약계좌는 서민금융진흥원이 운영하는 5년 만기 정책형 금융상품이며, 신규 가입은 이미 종료된 것으로 알려져 있다.
| 지원 대상 | 지원 금액 | 신청 기간 | 신청 기관·방법 |
|---|---|---|---|
| 가입일 기준 만 19~34세, 총급여 7,500만 원 이하 가입자 | 월 최대 70만 원 납입, 소득에 따라 정부기여금 지급 | 신규 가입 종료, 만기 유지자는 별도 신청 없음 | 서민금융진흥원 및 가입한 은행 앱에서 조회 |
이 글은 새로 가입하는 방법이 아니라 이미 가입한 사람이 만기까지 유지했을 때 얼마를 받는지에 초점을 맞춘다. 청년미래적금으로 옮기는 문제는 뒤에서 따로 구분해 짧게만 다룬다.
함께 보면 좋은 글: 청년도약계좌 지원 대상 조건 금액 한도 상향 총정리, 청년도약계좌 특별중도해지 청년미래적금 갈아타기 순서를 이어서 읽으면 좋다.
만기 수령액을 이루는 4가지
만기 때 통장에 찍히는 돈은 크게 네 덩어리로 나뉜다. 어느 덩어리가 내 돈이고 어느 덩어리가 나라에서 온 돈인지 알면 계산기 숫자도 훨씬 쉽게 읽힌다.
- 내 납입 원금: 월 납입액에 60개월을 곱한 금액이다. 월 70만 원을 끝까지 넣으면 최대 4,200만 원이다.
- 정부기여금 총액: 개인소득과 납입액에 따라 매칭해 준 기여금의 합계이다.
- 내 납입금에 붙은 은행 이자: 가입한 은행이 정한 약정 금리(기본금리에 우대금리를 더한 값)로 계산된다.
- 정부기여금에 붙은 이자: 기여금에도 기본금리 이자가 붙어 만기에 함께 지급된다.
여기에 비과세 혜택이 더해진다. 일반 적금이라면 이자에서 15.4%가 세금으로 빠지지만, 청년도약계좌는 만기 도달 시 이 세금이 전액 면제된다.
그래서 같은 금리의 일반 적금과 비교하면 손에 쥐는 이자 총액이 더 크다. 다만 실제 금리는 은행과 우대 조건에 따라 달라지므로 구체적 수치는 본인 통장 기준으로 확인해야 한다.
소득별 정부기여금, 내 구간은 어디인가
정부기여금은 모든 가입자가 똑같이 받는 돈이 아니다. 개인의 총급여에 따라 매칭 한도와 비율이 달라지며, 소득이 낮을수록 비율이 높다.
| 개인소득(총급여) | 월 매칭 한도 | 매칭 비율 | 월 최대 기여금 |
|---|---|---|---|
| 연 2,400만 원 이하 | 월 40만 원 | 6.0% | 최대 2만 4,000원 |
| 연 2,400만~3,600만 원 | 월 50만 원 | 4.6% | 최대 2만 3,000원 |
| 연 3,600만~4,800만 원 | 월 60만 원 | 3.7% | 최대 2만 2,000원 |
| 연 4,800만~6,000만 원 | 월 70만 원 | 3.0% | 최대 2만 1,000원 |
| 연 6,000만~7,500만 원 | 기여금 없음 | 없음 | 비과세 혜택만 적용 |
표의 수치는 검색으로 확인한 자료 기준이다. 다른 자료에서는 월 최대 3만 3천 원 수준까지 지원된다고 설명하고 있어 기준 시점에 따라 차이가 있을 수 있다. 본인에게 적용되는 정확한 금액은 서민금융진흥원 공식 안내에서 확인해야 한다.
기여금은 가입할 때와 그 뒤 1년마다 이루어지는 개인소득 심사 결과에 따라 해마다 달라질 수 있다. 소득이 바뀐 해에는 내 구간이 달라지지 않았는지 확인하자.
소득이 6,000만~7,500만 원 구간이라면 기여금은 없지만 비과세는 그대로 적용된다. 기여금이 없다고 해서 가입 혜택이 사라지는 것은 아니라는 뜻이다.
청년도약계좌 만기 금액 계산기 쓰는 순서
직접 손으로 계산하기보다 계산기를 쓰는 것이 정확하다. 서민금융진흥원 금융포털이나 가입한 은행 앱에서 청년도약계좌 계산기를 찾을 수 있고, 포털에서 검색해도 같은 기능을 쓸 수 있다.
- 연소득(총급여)을 입력해 내 기여금 구간을 정한다.
- 월 납입 예정액을 넣는다. 최대 70만 원, 최소 1,000원까지 자유롭게 정할 수 있다.
- 예상 금리를 넣는다. 기본금리에 우대금리를 합한 값이다.
- 결과에서 원금, 기여금, 비과세 이자가 각각 얼마로 나오는지 나눠서 본다.
자료에 제시된 예시는 연 5%를 가정한 경우다. 월 70만 원씩 60개월, 즉 4,200만 원을 넣으면 소득 구간과 우대금리 조건에 따라 달라지지만 최대 약 5,000만 원 안팎의 목돈이 된다고 설명한다.
이 5,000만 원은 가정과 최대치를 전제로 한 예시다. 내 통장의 실제 수령액은 은행 앱의 조회 화면이나 공식 계산기 결과를 기준으로 삼자.
만기 전 확인할 조건과 자가진단 순서
만기까지 가는 것이 가장 유리하다. 5년을 끝까지 채운 뒤 해지해야 기여금을 전부 받고, 붙은 이자와 비과세 혜택도 그대로 누릴 수 있다고 안내되어 있다.
반대로 중도 해지는 손해가 생길 수 있다. 가입 기간에 따라 기여금이 일부만 지급되거나 못 받을 수 있는데, 자료에는 3년 이상 지난 경우 60% 등으로 예시되어 있다. 정확한 비율은 공식 공고에서 확인해야 한다.
- 내 납입 횟수가 60회를 채웠는지, 만기일이 언제인지 은행 앱에서 확인한다.
- 최근 소득 심사 결과로 기여금 구간이 어떻게 반영됐는지 살펴본다.
- 계산기로 만기 수령액을 미리 뽑아 두고 앱 조회 금액과 비교한다.
- 중도 해지를 고민 중이라면 특별중도해지 사유에 해당하는지 먼저 확인한다.
특별중도해지 사유에 해당하면 예외적으로 기여금이 전액 지급될 수 있다고 한다. 어떤 경우가 사유인지는 자료에 자세히 나오지 않으므로 서민금융진흥원 안내를 꼭 확인하길 바란다.
흔한 실수는 급한 마음에 은행 창구나 앱에서 일반 해지를 먼저 누르는 것이다. 해지 후에는 되돌리기 어려우니 반드시 조건을 확인한 뒤에 진행하자.
청년미래적금 비교 계산기와 갈아타기는 따로 본다
청년도약계좌 청년미래적금 비교 계산기를 찾는 사람도 많다. 두 상품은 구조부터 다르기 때문에 숫자를 나란히 놓기 전에 기본 조건을 먼저 구분해야 한다.
| 구분 | 청년도약계좌 | 청년미래적금 |
|---|---|---|
| 만기 | 5년(60개월) | 3년 |
| 월 납입 한도 | 최대 70만 원 | 최대 50만 원 |
| 이 글의 초점 | 만기까지 유지 | 갈아타기 시 별도 확인 |
단순히 만기까지 유지할 계획이라면 갈아타기 절차는 신경 쓰지 않아도 된다. 앞에서 설명한 원금, 기여금, 비과세 이자의 합이 그대로 기준이 된다.
갈아타기를 고민한다면 순서가 중요하다. 도약계좌를 먼저 해지해 버리면 혜택을 놓치게 된다고 하며, 청년미래적금 가입 신청과 대상자 통보 확인, 계좌 개설을 마친 뒤에 특별중도해지를 진행하는 순서로 안내되어 있다. 자세한 절차는 함께 보면 좋은 글과 공식 공고에서 확인하자.
신청은 아래 공식 페이지에서 직접 할 수 있다.
자주 묻는 질문
청년도약계좌 만기 금액 계산기는 어디서 쓰나요?
청년도약계좌 청년미래적금 비교 계산기로 바로 비교할 수 있나요?
청년도약계좌 만기 수령액에 세금이 붙나요?
만기 전에 해지하면 정부기여금은 어떻게 되나요?
소득이 오르면 만기 수령액이 줄어드나요?
마무리
만기 수령액은 원금, 정부기여금, 이자의 합이라는 점만 기억해도 계산기 결과가 한결 쉬워진다. 만기가 가까운 분은 앱에서 납입 횟수와 예상 수령액부터 확인해 보길 바란다.
제도 내용과 기여금 기준은 바뀔 수 있다. 해지나 갈아타기를 결정하기 전에 서민금융진흥원과 가입 은행의 공식 안내를 꼭 다시 확인하자. 최종 확인일 2026-10-22.