매달 분배금이 들어온다는 말에 커버드콜 ETF를 눈여겨보는 투자자가 많다. 그런데 같은 이름의 상품이라도 성적표가 하늘과 땅 차이로 갈릴 수 있다.
2026년 9월 22일 기준 올해 수익률을 보면 한 상품은 +82.72%, 다른 상품은 -19.94%였다. 격차는 약 102.7%P에 달한다.
이 글에서는 전략별 차이를 표로 비교하고, 옵션 매도 계산 예시와 분배금 재투자·시세차익의 원리를 풀어 본다. 가입 전에 스스로 점검할 순서도 함께 정리했다.
바쁘신 분들은 '전략별 비교표'와 '가입 전 자가진단 순서'부터 먼저 확인해 보길 바란다.
- 올해 수익률 격차 약 102.7%P (9월 22일 기준)
- TIGER +82.72% vs PLUS -19.94%
- 같은 기간 코스피는 +66.53%
- 타깃형은 옵션 매도 비중 약 10~30%
- 분배율은 수익률이 아니므로 총수익으로 비교
격차 103%P, 무슨 일이 있었나
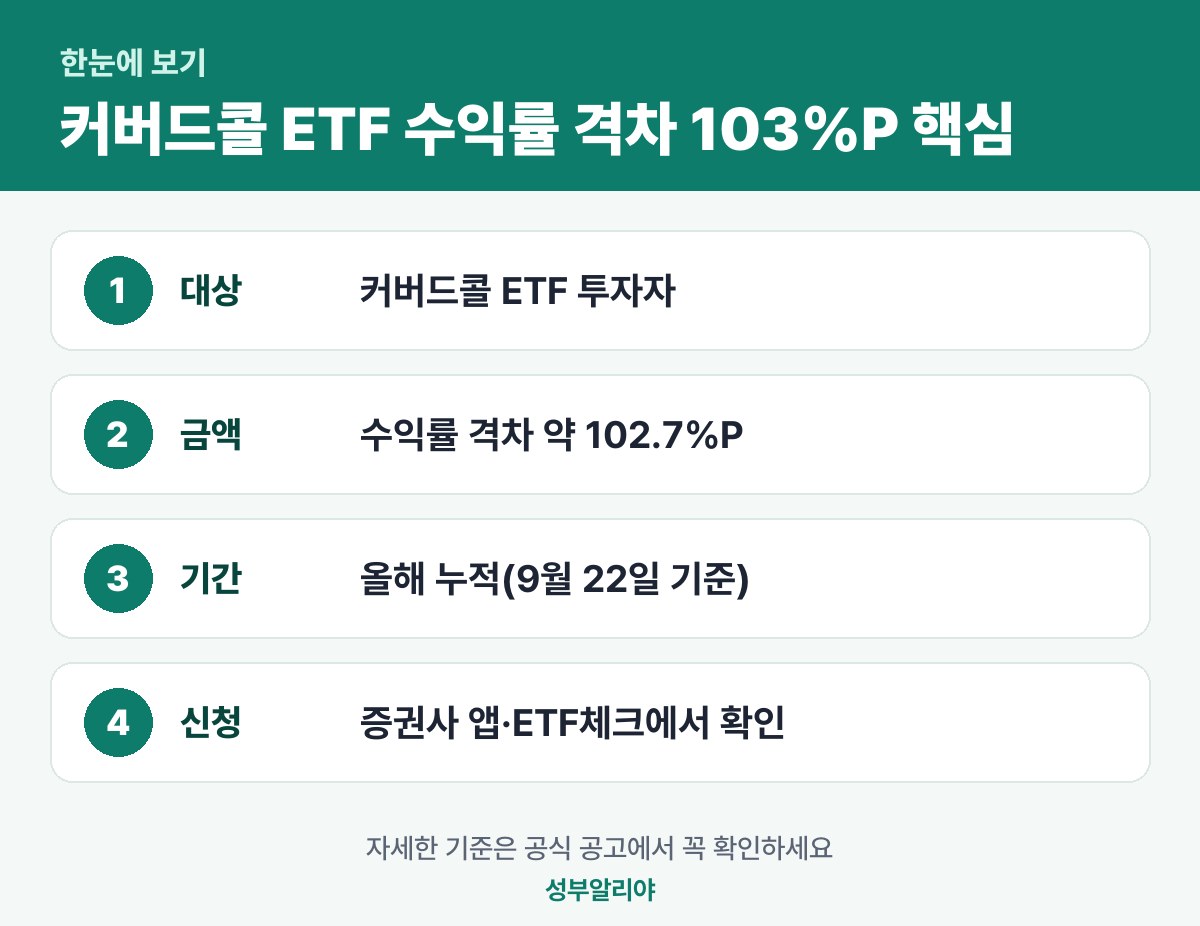
이코노미스트가 2026년 9월 28일 보도한 내용에 따르면, 코스콤 ETF체크 기준 올해 누적 수익률은 상품에 따라 크게 달랐다. 미래에셋 TIGER 배당커버드콜액티브는 +82.72%를 기록했다. 한화 PLUS 고배당주위클리커버드콜은 -19.94%에 그쳤다.
| 구분 | 올해 누적 수익률(9월 22일 기준) |
|---|---|
| TIGER 배당커버드콜액티브 | +82.72% |
| PLUS 고배당주위클리커버드콜 | -19.94% |
| 코스피(같은 기간) | +66.53% |
| 두 상품 격차 | 약 102.7%P |
제목에 쓰인 103%P는 이 격차를 반올림한 값이다. 눈여겨볼 대목은 한 상품은 코스피를 앞질렀고 다른 상품은 마이너스였다는 점이다. 둘 다 '커버드콜'이라는 같은 이름표를 달고 있는데도 그렇다.
기사는 두 상품이 옵션을 파는 비중, 만기 주기, 운용 방식에서 서로 반대 성격이라고 짚었을 뿐 구체적인 숫자는 내놓지 않았다. 따라서 격차의 원인을 숫자로 단정할 수는 없다. 다만 전략 구조가 성적을 갈랐을 가능성이 크다는 점은 짚어 둘 만하다.
국내 상장 커버드콜 ETF가 9월 기준 62개라는 보도가 있으나, 별도 기사라 교차 확인은 되지 않았다. 정확한 종목 수는 한국거래소에서 확인하는 것이 좋다.
커버드콜 전략별 비교표
커버드콜은 주식을 들고 있으면서 그 주식의 콜옵션을 팔아 프리미엄을 받는 방식이다. 이 프리미엄이 분배금의 재원이 된다. 어느 정도를 파느냐, 만기를 얼마로 잡느냐에 따라 성격이 확 달라진다.
| 전략 | 옵션 매도 방식 | 장점 | 약점 |
|---|---|---|---|
| 고정(전량) 매도형 | 기초자산 100%에 콜옵션 매도 | 분배가 안정적 | 상승장에서 수익이 행사가격에 묶임 |
| 타깃형 | 포트폴리오의 약 10~30%만 매도 | 상승 참여율이 높음 | 옵션을 적게 파는 만큼 분배 재원은 줄어들 수 있음 |
| 위클리(단기 만기)형 | 짧은 만기 옵션을 반복 매도 | 횡보장에 유리 | V자 반등 때 원금 손실 위험 커짐 |
타깃형의 목표 분배율은 연 10~12%로 소개된다. 예를 들어 포트폴리오의 10%만 옵션을 팔고 나머지 90%는 그대로 두는 식이다. 오르는 장에서 놓치는 몫이 그만큼 적다.
상품명으로 보면 PLUS는 위클리, TIGER는 액티브 운용을 내세운다. 다만 이는 상품명에서 유추한 것이어서, 실제 옵션 비중과 운용 규칙은 각 운용사 공시를 통해 확인해야 한다.
옵션 매도 계산 예시로 보는 한계
왜 전량 매도형이 급등장에서 뒤처지는지, 기사가 든 가정으로 계산해 보면 쉽게 이해된다. 현재가 10,000원, 행사가 10,500원, 프리미엄 200원인 콜옵션을 판다고 하자.
- 주가가 13,000원, 즉 30% 오른다고 가정한다.
- 옵션 매도 측은 행사가까지의 상승분 500원에 프리미엄 200원을 더해 700원(+7%)을 번다.
- 옵션 매수자는 행사가를 넘는 2,500원에서 프리미엄 200원을 뺀 2,300원을 번다.
- 결국 주가 상승분의 대부분이 매수자에게 넘어간다.
주가가 30% 뛰어도 매도 측 몫은 7%에 머문다는 뜻이다. 상승장이 길어질수록 옵션을 많이 판 상품일수록 지수와의 거리가 벌어지기 쉽다. 올해 코스피가 +66.53%를 기록한 장에서 상품별 성적이 갈린 것도 이런 구조와 무관하지 않을 수 있다.
반대로 주가가 제자리거나 완만히 움직이는 횡보장에서는 프리미엄이 고스란히 수익이 된다. 커버드콜은 '언제나 유리한 상품'이 아니라 '장세에 따라 유불리가 갈리는 상품'이다.
분배금 재투자 vs 시세차익
먼저 밝혀 둘 것이 있다. 이 항목은 기사에 직접 계산이 없고, 공식 출처로 확인한 구체적인 수치 예시도 없다. 그래서 숫자 대신 일반 원리만 정리한다.
분배금은 ETF의 순자산가치(NAV)에서 빠져나간다. 분배율이 높더라도 그만큼 NAV가 깎인다면 투자자의 자산이 실제로 늘었다고 보기 어렵다는 시각이 있다. 총수익은 분배금과 NAV 변동을 합쳐서 봐야 한다.
| 구분 | 분배금 재투자 | 시세차익(보유) |
|---|---|---|
| 돈이 불어나는 방식 | 받은 분배금으로 NAV가 내려간 뒤 가격에 다시 매수 | 오른 NAV를 그대로 보유 |
| 유리한 장세 | 기간과 장세에 따라 달라 직접 비교 필요 | 기간과 장세에 따라 달라 직접 비교 필요 |
| 점검할 지표 | 분배금+NAV 변동의 합 | NAV 추이와 기초지수 대비 격차 |
| 주의점 | NAV가 계속 내리면 재투자해도 원금이 줄 수 있음 | 분배금이 적어 현금흐름은 약함 |
쉽게 말해 재투자는 NAV가 내려간 뒤의 가격으로 분배금만큼 다시 사 모으는 셈이다. 시세차익형은 오른 몫을 그대로 쥐고 가는 구조다. 어느 쪽이 낫다고 단정할 수 없고, 투자 기간과 장세, 현금흐름이 필요한지에 따라 답이 달라진다.
미국 대표 커버드콜 ETF 참고 비교
해외 상품과 비교하는 투자자도 많다. 아래 수치는 출처별로 차이가 있어 참고용으로만 보길 바란다. 분배율은 2026년 6월 기준 한 자료의 값이다.
| 상품 | 분배율(약) | 운용보수 | 기초 지수 |
|---|---|---|---|
| QQQI | 13.78% | 공식 공시 확인 | 공식 공시 확인 |
| QYLD | 11.95% | 0.60% | 공식 공시 확인 |
| JEPQ | 10.64% | 0.35% | 나스닥100 |
| JEPI | 8.22% | 0.35% | S&P500 |
운용 규모(AUM)는 2026년 5월 29일 기준 JEPI가 $44.69B, QYLD가 $8.41B라는 자료가 있다. 1년 총수익률은 JEPQ가 약 25.67%, JEPI가 약 7.64%라는 자료도 있다. 다만 분배율과 총수익률은 기준 시점과 출처가 달라 단순 비교는 조심해야 한다.
국내 TIGER·KODEX 상품별 분배율과 보수는 이번 자료에서 확인하지 못했다. 각 운용사 공식 사이트와 ETF체크에서 직접 확인해야 한다.
가입 전 자가진단 순서와 실수 사례
커버드콜 ETF는 이름만 같을 뿐 속은 제각각이다. 아래 순서로 점검하면 큰 실수를 줄일 수 있다.
- 내 목적부터 정한다. 월 현금흐름이 필요한지, 장기 자산 증식이 목표인지 구분한다.
- 옵션 매도 비중과 만기 주기를 확인한다. 전량 매도형인지 타깃형인지, 위클리인지 따져 본다.
- 분배율이 아니라 총수익(분배금+NAV 변동)을 본다.
- 같은 기간 기초지수와 비교한다. 지수를 따라가지 못한다면 그 이유를 살핀다.
- 기준일을 바꿔서 순위를 다시 본다. 기간에 따라 순위가 달라진다.
가장 흔한 실수는 높은 분배율만 보고 고르는 것이다. 분배율을 곧 수익이라고 읽어서는 안 된다. 또 한 가지는 짧은 기간 성적만 보는 것이다. 6개월 기준으로는 대부분의 상품이 코스피를 따라가지 못했다는 보도도 있다.
위클리 옵션형은 V자 반등이 나오면 원금 손실 위험이 커질 수 있다. 하락 후 급반등 구간에서 성과가 크게 뒤처질 수 있으니 변동성 장세에서는 특히 조심해야 한다.
세금, 분배금 지급일 같은 세부 항목은 상품과 계좌 종류에 따라 다르다. 이번 자료에서는 확인되지 않았으므로 해당 운용사 공시와 증권사 안내를 꼭 확인하길 바란다.
신청은 아래 공식 페이지에서 직접 할 수 있다.
자주 묻는 질문
커버드콜 ETF 분배율이 높으면 수익률도 높은가?
왜 같은 커버드콜인데 수익률이 103%P나 차이 나나?
상승장에서는 어떤 유형이 유리한가?
분배금 재투자와 시세차익 중 어느 쪽이 나은가?
수익률은 어디서 확인하나?
마무리
커버드콜 ETF는 분배금이 눈에 보여 안심되기 쉽지만, 진짜 성적은 총수익에서 갈린다. 가입 전에 옵션 매도 비중과 만기 주기를 꼭 확인하길 바란다.
이 글은 투자 권유가 아니라 정보 제공을 위한 것이다. 최종 판단 전에 ETF체크와 운용사 공시에서 최신 수치를 직접 확인하길 바란다.
※ 이 글은 정보 제공용이며 투자 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.